
Financieel gezond worden doe je in vijf stappen. Je brengt je hele situatie in kaart, bouwt een buffer, stemt inkomen, wonen en verzekeringen op elkaar af, rekent je pensioen door en spreekt vaste momenten af om bij te sturen. Blijvende rust krijg je niet van één product. Je krijgt die door te weten hoe je keuzes met elkaar samenhangen. Wie richting pensioen gaat, merkt dat investeren gezondheid financiële planning senioren steeds concreter wordt: je inkomen verandert, zorgkosten nemen vaak toe en beslissingen over je woning en nalatenschap komen dichterbij.
Waarom geeft een goed inkomen nog geen financiële rust?
Bijna de helft van de volwassenen in Nederland maakt zich zorgen over de financiële toekomst. Volgens de Monitor mentale gezondheid van RIVM en Trimbos-instituut (2025) gaat het om 49,7%. De monitor neemt die zorgen ook mee als risicofactor voor de mentale gezondheid. Geldzorgen zijn dus niet alleen een rekensom. Ze hebben invloed op hoe je slaapt, werkt en beslissingen neemt.
Die zorgen komen niet alleen voor bij lage inkomens. Volgens het Nibud (dossier Financiële weerbaarheid, geraadpleegd in 2026) is 47% van de huishoudens nog steeds financieel kwetsbaar of ongezond. Dat is ondanks een lichte verbetering. Ruim een derde heeft het gevoel dat de buffer te klein is om tegenslag op te vangen.
Financieel gezond ben je wanneer je je vaste lasten zonder stress betaalt, een tegenslag kunt opvangen en weet dat je plannen voor later haalbaar zijn. Een hoog inkomen garandeert geen van die drie. Een gezin met twee goede salarissen en een hoge hypotheek kan kwetsbaarder zijn dan een stel met één modaal inkomen en lage woonlasten.
Meestal ligt de oorzaak van onrust in het ontbreken van samenhang. De hypotheek is twintig jaar geleden afgesloten, het pensioen loopt via de werkgever en de verzekeringen zijn ooit online geregeld. Elk onderdeel was op zich logisch. Maar niemand heeft gekeken of het geheel nog past. Een overlijdensrisicoverzekering kan bijvoorbeeld nog steeds gekoppeld zijn aan een hypotheekschuld die inmiddels flink lager is. Dan betaal je premie voor dekking die je niet meer nodig hebt, terwijl een ander risico, zoals arbeidsongeschiktheid, open blijft liggen.
Welke routes zijn er om financieel gezond te worden?
Grofweg zijn er drie manieren om je financiën op orde te krijgen. Ze sluiten elkaar niet uit, maar ze leveren wel een ander soort rust op.
- Zelf budgetteren en bijhouden. Je zet je inkomsten en uitgaven op een rij, bijvoorbeeld met een huishoudboekje of een bankapp. Dat geeft grip op je maandlasten. Het vertelt je alleen niet of je pensioen, verzekeringen en woning bij elkaar passen.
- Per vraag een specialist inschakelen. Voor de hypotheek ga je naar een hypotheekadviseur, voor pensioen naar je werkgever of pensioenfonds en voor verzekeringen naar een vergelijkingssite. Elke vraag krijgt een deskundig antwoord, maar dat antwoord blijft binnen één domein.
- Eén samenhangend financieel plan. Iemand houdt het overzicht over alle domeinen: wonen, gezin, inkomen, zekerheid, vermogen, levensstijl en nalatenschap. Beslissingen worden pas genomen als duidelijk is wat ze doen met de rest.
Het verschil tussen de tweede en derde route wordt vaak onderschat. Bij de tweede route is het product het vertrekpunt, dus is een product meestal ook de uitkomst. Bij de derde route kan de uitkomst ook zijn dat je niets verandert. Dat klinkt tegenstrijdig, maar juist een onderbouwd besluit om niets te doen geeft vaak de meeste rust. Je weet dan dat je huidige situatie klopt, in plaats van dat je het hoopt.
Losse producten of één samenhangend plan: wat werkt beter?
De keuze hangt af van hoe complex je situatie is. De tabel zet beide aanpakken naast elkaar op de punten die het meest bepalen hoe rustig je je voelt over geld.
| Aspect | Samenhangend financieel plan | Losse producten per vraag |
|---|---|---|
| Vertrekpunt | ✅ Je totale levenssituatie | ⚠️ De vraag van dat moment |
| Overzicht over alle domeinen | ✅ Eén totaalbeeld | ❌ Verspreid over partijen |
| Dubbele dekking of gaten | ✅ Systematisch opgespoord | ⚠️ Blijft vaak onopgemerkt |
| Levensgebeurtenissen | ✅ Impact op alles doorgerekend | ⚠️ Alleen het betrokken product |
| Advies om niets te doen | ✅ Volwaardige uitkomst | ❌ Weinig prikkel voor |
| Beloning adviseur | ✅ Voor inzicht en advies | ⚠️ Vaak gekoppeld aan product |
Losse producten zijn geen slechte keuze voor iedereen. Huur je, heb je geen kinderen en een vast contract, dan is je situatie vaak overzichtelijk genoeg om zelf te regelen. Het kantelpunt ligt meestal bij een eerste koopwoning, gezinsuitbreiding, starten als ondernemer of de laatste tien tot vijftien jaar voor je pensioen. Op die momenten raakt één beslissing meerdere domeinen tegelijk.
Ook verzekeringen laten zien hoe kleine details doorwerken. Wie na het pensioen minder gaat rijden of de tweede auto wegdoet, wil weten hoe schadevrije jaren in 2026 werken voordat een polis wordt opgezegd. Bij losse polissen gaat dat makkelijk mis. In een totaalplan komt zo’n vraag vanzelf op tafel, net als de vraag of je ergens dubbel verzekerd bent zonder het te weten.
Wat vraagt investeren gezondheid financiële planning senioren extra?
Na je vijftigste verschuift de vraag van opbouwen naar gebruiken. Volgens het CBS (2023) hadden huishoudens met een hoofdkostwinner van 55 tot 75 jaar in 2021 gemiddeld het meeste pensioenvermogen: 276 duizend euro. Dat was bij deze groep 43% van het totale vermogen.
Dat cijfer heeft een keerzijde die veel mensen missen. Pensioenvermogen is grotendeels vastgelegd en komt pas vrij als maandelijkse uitkering. Tel je de overwaarde van je woning daarbij op, dan kan iemand op papier vermogend zijn en tegelijk weinig vrij besteedbaar geld hebben. Voor rust na je pensioen is niet alleen de omvang van je vermogen bepalend. Het gaat er ook om hoeveel je kunt gebruiken op het moment dat je het nodig hebt.
Ook de gezondheid van je pensioenfonds zegt weinig over je eigen situatie. Het CBS meldt dat de dekkingsgraad van pensioenfondsen eind 2025 op 129,1% lag. Het gemiddelde pensioenvermogen werd voor 2024 geraamd op €178.700 per huishouden. Dat zijn geruststellende landelijke cijfers. Of jouw netto maandinkomen na pensionering je vaste lasten dekt, lees je er niet in af.
Daarnaast komt gezondheid zelf in beeld. Wie langer thuis wil wonen, krijgt vaak te maken met aanpassingen aan de woning, hogere zorgkosten of de wens om dichter bij familie te wonen. Die keuzes raken direct je hypotheek, je buffer en je plannen voor nalatenschap. Denk je na over geld schenken aan je kinderen? Lees dan hoe financiële planning voor ouderen de erfbelasting kan verlagen, zonder dat je eigen zekerheid in het gedrang komt.
De vraag of je de hypotheek voor je pensioen aflost, hoort in dezelfde afweging thuis. Aflossen verlaagt je woonlasten. Maar het geld zit daarna wel in stenen. De afweging tussen aflossen of vermogen opbouwen valt per huishouden anders uit, afhankelijk van je pensioeninkomen en je buffer.
Hoe kan ik financieel gezond worden? Vijf stappen naar blijvende rust
Deze vijf stappen werken in elke levensfase. De invulling verschilt wel: een starter legt de nadruk op buffer en woonlasten, iemand van zestig op pensioen en nalatenschap. Of je nu in Noord-Brabant woont of elders in Nederland, de volgorde blijft hetzelfde.
1. Breng alle domeinen in één overzicht
Begin met de vraag welke onderdelen je financiële leven heeft. Een bruikbare indeling heeft zeven domeinen: wonen, gezin, inkomen, zekerheid, vermogen, levensstijl en nalatenschap. Schrijf per domein op wat je hebt geregeld, bij welke partij en wanneer dat voor het laatst is bekeken. Meestal blijken een of twee domeinen jaren niet bekeken te zijn. Vaak gaat het om nalatenschap (testament, levenstestament) of om zekerheid bij arbeidsongeschiktheid.
2. Bouw een buffer die past bij je levensfase
Een buffer vangt de tegenslagen op die je niet kunt plannen: een kapotte cv-ketel, een periode zonder werk of een hogere zorgrekening. De gangbare vuistregel ligt rond drie tot zes maanden vaste lasten. De juiste omvang hangt af van je situatie. Ondernemers met wisselende inkomsten houden doorgaans meer aan. Gepensioneerden met een vast inkomen soms minder, al stijgen de kosten voor zorg en onderhoud vaak juist in die fase. Leg vast welk bedrag voor jou genoeg is. Dan weet je ook wanneer extra sparen niet meer nodig is.
3. Stem inkomen, wonen en verzekeringen op elkaar af
Hier zit meestal de grootste winst. Leg je woonlasten naast je huidige inkomen en naast je verwachte inkomen over tien jaar. Kijk daarna welke risico’s je echt moet verzekeren: wat gebeurt er met de woonlasten als een van de partners overlijdt of arbeidsongeschikt raakt? Pas daarna komt de vraag welke polissen daarbij horen. Wie die volgorde omdraait, verzekert vaak te veel op het ene punt en te weinig op het andere.
4. Reken je pensioen door met je echte AOW-datum
De AOW-leeftijd is in 2026 en 2027 vastgesteld op 67 jaar. In 2028 gaat die naar 67 jaar en 3 maanden, meldt de NOS op basis van CBS-prognoses over de levensverwachting. Gebruik je eigen AOW-datum als vertrekpunt en tel daar je aanvullende pensioen bij op. Via Mijnpensioenoverzicht.nl zie je wat je tot nu toe hebt opgebouwd. Vergelijk dat netto bedrag met je verwachte vaste lasten. Wil je eerder stoppen of minder gaan werken, reken dan ook de jaren tot je AOW-datum door, omdat je die vaak uit eigen vermogen of overwaarde betaalt.
5. Leg vaste momenten vast om bij te sturen
Een financieel plan veroudert. Een nieuwe baan, een erfenis, een scheiding of een diagnose kan het in één keer achterhalen. Spreek daarom twee soorten momenten af. Het eerste is een vaste jaarlijkse controle. Het tweede is een extra check bij elke grote levensgebeurtenis. Wie dat structureel regelt, houdt de rust vast die de eerste vier stappen opleveren. Bijsturen betekent overigens niet dat er steeds iets moet veranderen. Vaak is de conclusie dat alles nog klopt, en dat is precies wat je wilt weten.
Veelgestelde vragen
Hoe kan ik financieel gezond worden?
Financieel gezond worden begint met één getal: wat houd je per maand over na je vaste lasten? Is dat bedrag structureel positief, dan kun je een buffer opbouwen en verder plannen. Is het negatief of nul, dan pak je eerst je vaste lasten aan, voordat je over pensioen of vermogen nadenkt.
Hoe groot moet mijn financiële buffer zijn?
De buffer ligt als vuistregel doorgaans tussen drie en zes maanden vaste lasten. Het Nibud heeft rekentools waarmee je een bedrag op maat berekent, op basis van je gezinssamenstelling en de leeftijd van je auto en apparaten. Houd de buffer apart van spaargeld voor geplande uitgaven zoals een verbouwing.
Wanneer begin ik met financiële planning voor mijn pensioen?
Pensioenplanning levert doorgaans het meeste op als je tien tot vijftien jaar voor je AOW-datum begint. Dan heb je nog ruimte om extra op te bouwen, je hypotheek aan te passen of te kiezen hoe je eventueel eerder stopt. Later kan het ook, maar dan zijn er minder knoppen om aan te draaien.
Is niets veranderen ook een goed financieel advies?
Niets doen is een volwaardige uitkomst als het een onderbouwde keuze is. Het betekent dat je situatie is doorgerekend en dat je huidige hypotheek, verzekeringen en pensioen bij je plannen passen. Die zekerheid geeft vaak meer rust dan een nieuw product.
Wat is het verschil tussen een financieel planner en een hypotheekadviseur?
Een hypotheekadviseur kijkt vooral naar je woonfinanciering. Een financieel planner bekijkt alle domeinen tegelijk, dus ook pensioen, inkomen bij ziekte, vermogen en nalatenschap. Bij grote levensveranderingen is dat bredere beeld meestal het verschil tussen een goede hypotheek en een goed plan.
Waar begin je met financieel gezond worden?
Begin bij het overzicht uit stap 1. Een eerlijk beeld van alle zeven domeinen laat je zien waar de onrust echt zit, en vaak ook dat het meeste al goed geregeld is.
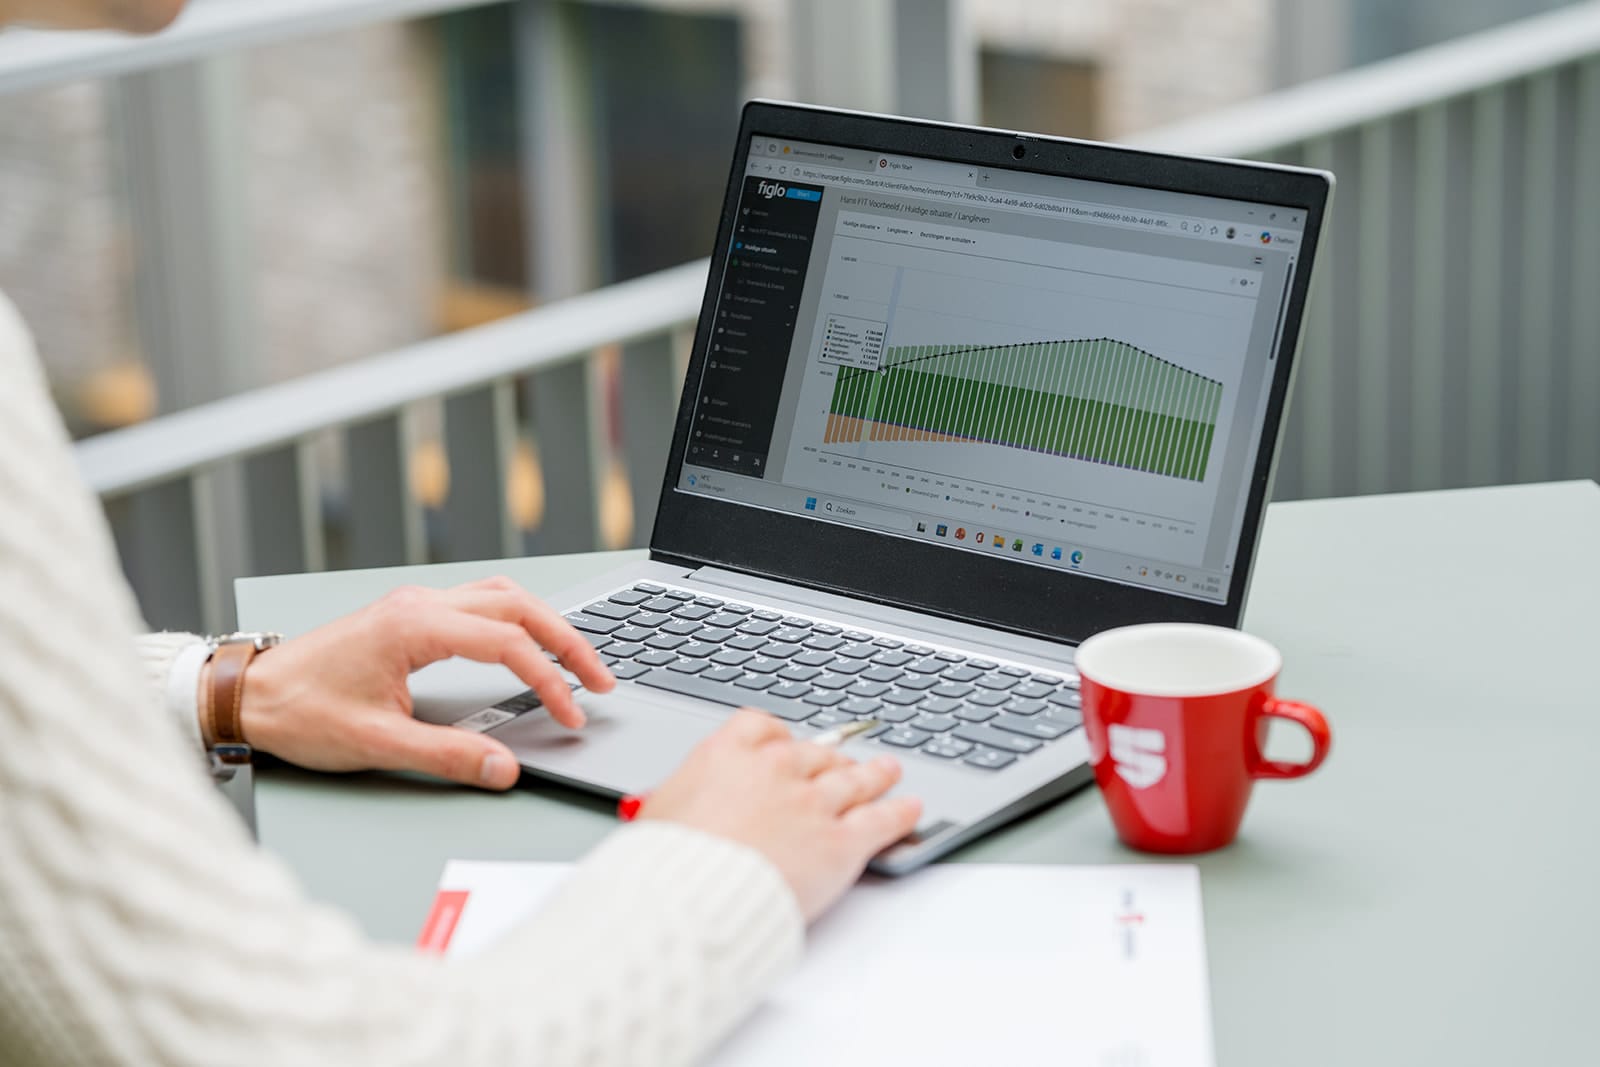
Strik Creemers en Partners helpt particulieren, gezinnen en ondernemers in Eindhoven en de rest van Noord-Brabant met precies die stap via de FIT-methode, Financieel in Topconditie. Daarin wordt je hele financiële situatie in samenhang bekeken, voordat er over producten wordt gesproken. Elke samenwerking begint met een eerste inzichtgesprek zonder kosten, waarin de vraag achter je vraag centraal staat. Plan een inzichtgesprek bij Strik Creemers en Partners en ontdek welke stap voor jou nu het meeste rust oplevert.
Veelgestelde vragen over financieel gezond worden
Hoeveel spaargeld heb je nodig om financieel gezond te zijn?
Dat verschilt per huishouden, inkomen en situatie. Als uitgangspunt is een buffer van enkele maanden vaste lasten verstandig, aangevuld met reserveringen voor voorspelbare uitgaven zoals onderhoud, zorgkosten, belastingen en vervanging van apparatuur. Belangrijker dan één vast bedrag is dat je weet welke risico’s je buffer moet opvangen.
Moet ik eerst schulden aflossen of eerst sparen?
Een kleine noodbuffer opbouwen is vaak verstandig, zodat een onverwachte rekening niet direct tot nieuwe schulden leidt. Daarna hangt de keuze af van de rente, de looptijd en het soort schuld. Krediet met hoge rente los je doorgaans sneller af dan een hypotheek met een relatief lage rente. Kijk altijd naar het totaalplaatje, inclusief belastingeffecten en toekomstige plannen.
Wanneer is financieel plannen zinvol?
Financieel plannen is niet alleen voor mensen met veel vermogen. Juist bij een nieuwe baan, samenwonen, gezinsuitbreiding, een koopwoning, ondernemerschap, scheiding, arbeidsongeschiktheid of naderend pensioen kan overzicht veel verschil maken. Ook als je geen concrete aanleiding hebt maar wel financiële onrust ervaart, is het een goed moment om te beginnen.
Kan ik zelf financieel gezond worden zonder adviseur?
Veel stappen kun je prima zelf zetten: je uitgaven in kaart brengen, sparen automatiseren, verzekeringen controleren en pensioeninformatie opzoeken. Een adviseur of financieel planner kan waardevol zijn wanneer keuzes met elkaar samenhangen of grote gevolgen hebben. Denk aan een hypotheek, ondernemingsinkomen, vermogensopbouw, pensioen, erfrecht of een verandering in je gezinssituatie.
Hoe vaak moet ik mijn financiële plan controleren?
Minimaal één keer per jaar is een goed ritme. Controleer daarnaast je financiële situatie na een grote verandering in werk, inkomen, gezin, wonen, gezondheid of vermogen. Een plan hoeft niet steeds volledig opnieuw; vaak is bijsturen voldoende.
Tot slot
Financieel gezond worden gaat niet om alles perfect regelen of iedere euro vastzetten. Het gaat om overzicht, bewuste keuzes en de zekerheid dat je financiële situatie aansluit bij het leven dat je wilt leiden.
Begin klein, maak de eerste inventarisatie en pak vervolgens het onderwerp aan dat nu de meeste impact heeft. Zo groeit financiële rust niet uit één grote beslissing, maar uit een reeks stappen die bij jou passen. Juist bij investeren gezondheid financiële planning senioren helpt die samenhang om keuzes met vertrouwen te maken.
Bronnen
- Monitor mentale gezondheid van RIVM en Trimbos-instituut — Rivm
- Nibud
- CBS — Cbs
- NOS — Nos
- Monitor mentale gezondheid, Landelijke rapportage 2025 — RIVM / Trimbos-instituut
- Financiële weerbaarheid — Nibud
- Vermogensverschil tussen huishoudens kleiner bij meetellen pensioenopbouw — CBS
- SDG 10.2 Financiële houdbaarheid — CBS