
In het kort
Strik Creemers en Partners biedt sinds 1993 persoonlijk en integraal financieel advies en ziet dat financiële planning voor jonge volwassenen niet begint bij beleggen of versneld aflossen, maar bij een buffer en een helder maandoverzicht. Pas als vaste lasten voorspelbaar zijn en er een reserve staat, wordt de vraag of aflossen of opbouwen verstandiger is zinvol.
- Het Nibud adviseert maandelijks minimaal tien procent van het netto inkomen opzij te zetten als buffer.
- De gemiddelde studieschuld liep op tot 18,2 duizend euro in 2025, volgens het CBS.
- Vaste lasten eerst automatiseren, daarna pas doelen stellen: grip en voorspelbaarheid werken bewezen beter dan losse bespaartips.
- Een studieschuld telt mee bij een hypotheekaanvraag, ook als hij niet in het BKR staat.
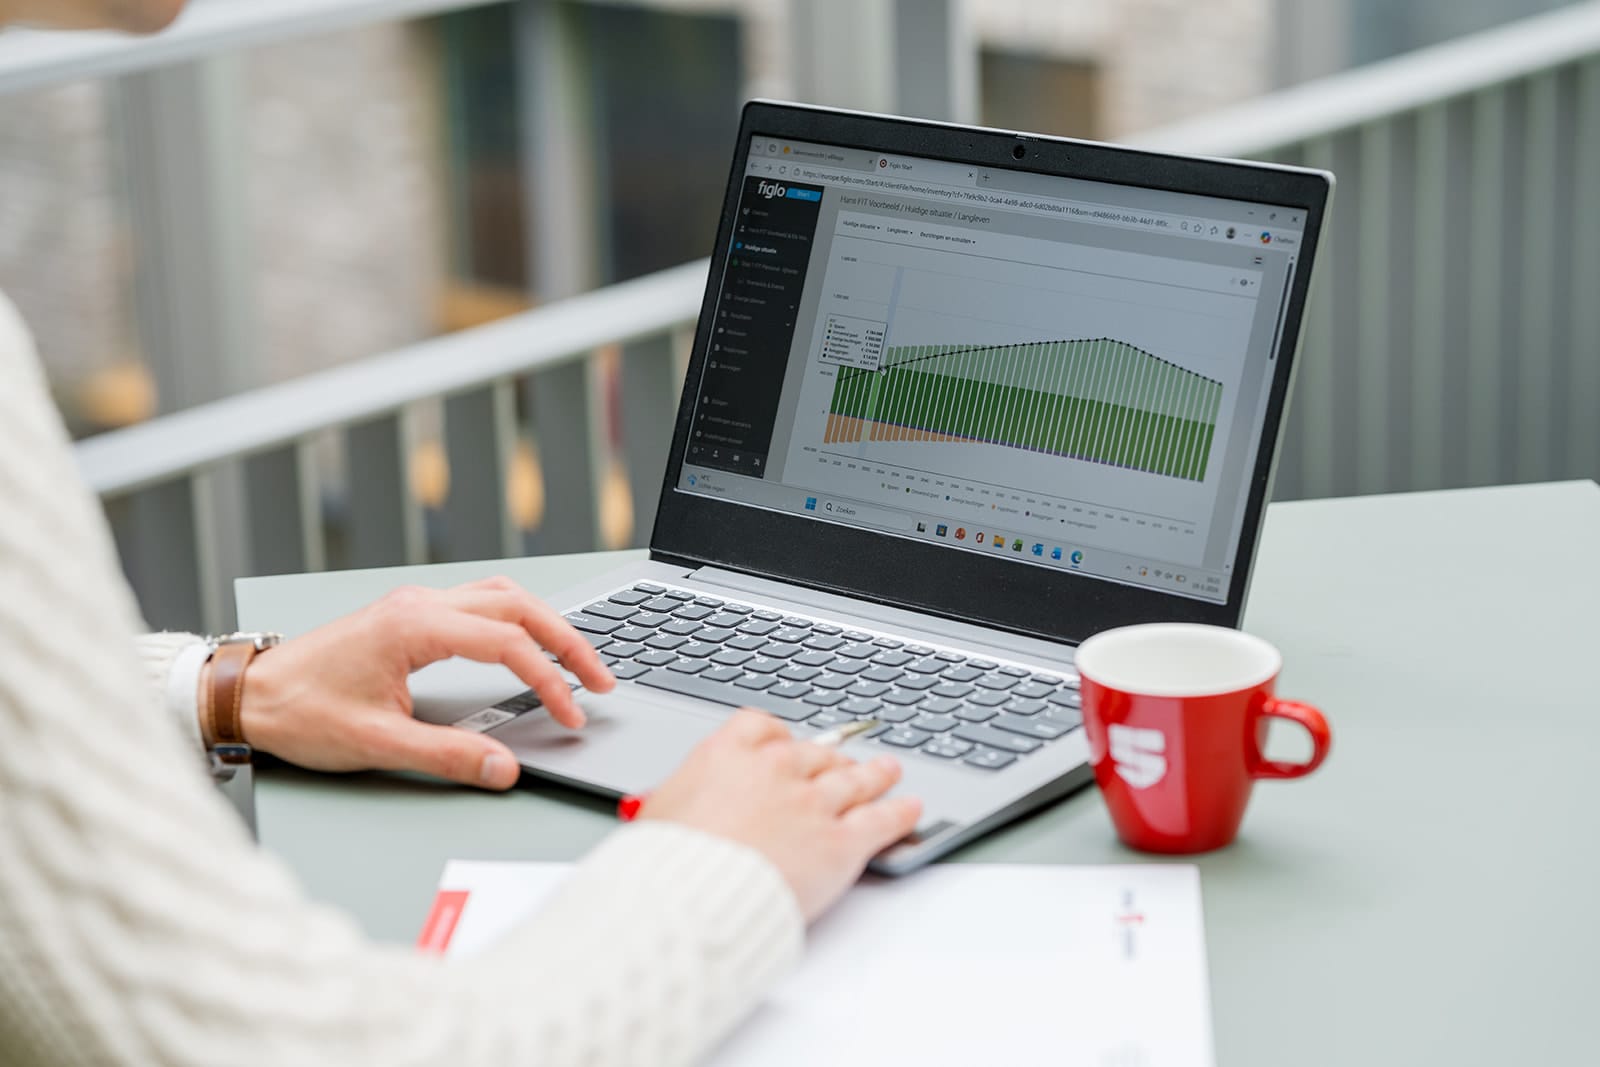
- Strik Creemers en Partners werkt met de FIT-methode om inkomen, schuld, verzekeringen en woonwens in één beeld te zetten.
Waarom je op je 27e ineens vastloopt op een hypotheekgesprek
Wat Strik Creemers en Partners regelmatig tegenkomt bij starters die voor het eerst aan tafel schuiven: de spaarrekening is prima gevuld, het inkomen is gestegen, en toch valt de maximale hypotheek tegen. De reden zit meestal in keuzes die vijf jaar eerder zijn gemaakt zonder dat iemand ze als financiële keuzes heeft benoemd.
Een studieschuld, een private lease, een doorlopend krediet voor een fiets. Los van elkaar zijn het kleine beslissingen. Bij elkaar bepalen ze wat er over vijf jaar mogelijk is.
Dat is precies waarom financiële planning jonge volwassenen iets anders is dan budgetteren. Budgetteren gaat over deze maand. Planning gaat over de vraag welke deuren je over vijf jaar nog open wilt hebben: een woning, een sabbatical, een eigen zaak, een gezin.
En de cijfers geven aan dat die deuren voor veel twintigers niet vanzelf openblijven. Volgens Movisie heeft volgens schattingen van het CBS tussen de 20 en 26 procent van de jongeren problematische schulden, en blijkt uit Nibud-onderzoek dat 40 procent van de jongvolwassenen van 18 tot 30 jaar moeite heeft met rondkomen. Niet omdat ze te weinig verdienen, maar vaak omdat het overzicht ontbreekt.
Hoeveel studieschuld is te veel als je een huis wilt kopen?
Een studieschuld verlaagt je maximale hypotheek, ook al staat hij niet geregistreerd bij het BKR. Geldverstrekkers vragen ernaar en rekenen met de oorspronkelijke hoofdsom of de actuele restschuld, afhankelijk van het bewijs dat je aanlevert.
De schaal is relevant. Volgens het CBS nam de gemiddelde studieschuld sinds de invoering van het leenstelsel in 2015 toe met 5,8 duizend euro, tot 18,2 duizend euro in 2025. Het totale aantal mensen met studieschuld daalt sinds de herinvoering van de basisbeurs, maar de zware gevallen nemen toe: in 2025 hadden 146 duizend mensen een schuld van ten minste 50 duizend euro.
Vier knelpunten die twintigers pas laat zien
- Geen zicht op de samenhang. Inkomen, schuld, verzekeringen en pensioen worden los van elkaar geregeld. De onderlinge invloed wordt pas zichtbaar bij een grote aanvraag.
- Buffer en aflossing concurreren. Wie alles in de studieschuld stopt, staat zonder reserve bij de eerste kapotte wasmachine.
- Verzekeringen zijn losse producten. Een aansprakelijkheids- of arbeidsongeschiktheidsdekking wordt zelden afgestemd op de werkelijke situatie. Hoe zoiets doorwerkt in de premie leest u in de uitleg over hoe schadevrije jaren in 2026 werken.
- Toekomstoriëntatie ontbreekt. Zonder concreet doel voelt sparen als straf, en dat houdt niemand vol.
De optelsom: een inkomen dat prima is, maar een financiële positie die minder ruimte biedt dan verwacht.
Werken bespaartips en budget-apps eigenlijk wel voor twintigers?
Hier wringt de standaardaanpak. De gangbare adviezen aan jonge volwassenen bestaan uit losse tips: annuleer je abonnementen, kook zelf, zet een spaarpotje opzij. Ze zijn niet fout. Ze zijn alleen niet wat werkt.
Uit het Nibud-rapport Werkende jongvolwassenen en hun financiële toekomst (2026) blijkt dat ondersteuning vooral effect heeft op drie punten: het vergroten van grip en voorspelbaarheid, eenvoudige en laagdrempelige hulp, en het versterken van doelgericht sparen en toekomstoriëntatie. Geen van die drie is een bespaartip. Juist financiële planning jonge volwassenen brengt die punten samen.
Waarom productadvies te vroeg komt
Een tweede tekortkoming: de meeste gesprekken beginnen bij een product. Een hypotheek, een verzekering, een beleggingsrekening. Voor iemand van 26 met een wisselend inkomen is dat de verkeerde volgorde. Het product volgt uit het plan, niet andersom.
Waarom het advies pas komt als het te laat is
De derde tekortkoming is timing. Advies wordt vaak pas gezocht bij het eerste huis. Op dat moment liggen de bepalende keuzes, hoeveel geleend, hoeveel afgelost, hoeveel opgebouwd, al jaren achter je. Precies daarom pleit een groeiend deel van de beroepsgroep ervoor het eerste gesprek los te koppelen van een aankoop.
Financiële planning jonge volwassenen: buffer, schuld of vermogen?
De volgorde is minder een smaakkwestie dan het lijkt. Het Nibud adviseert maandelijks minimaal tien procent van het netto inkomen opzij te zetten om een buffer op te bouwen en zo minder snel in geldproblemen te komen. Die buffer is de eerste stap, niet de derde.
Pas daarna komt de afweging tussen extra aflossen en vermogen opbouwen. En daar zit een breed onderschat probleem: uit de AFM-studie Onbenut vermogen (2026) blijkt dat ongeveer 800.000 Nederlandse huishoudens tussen 35 en 67 jaar niet beleggen terwijl ze daarvoor wel voldoende liquide vermogen boven de Nibud-referentiebuffer hebben, met het risico dat ze later te weinig opbouwen om hun levensstandaard voort te zetten. Die groep is ooit begonnen als twintiger zonder plan.
| Situatie (illustratief, netto €2.400 p/m) | Alles naar studieschuld | Alleen buffer | Buffer eerst, daarna gespreid |
|---|---|---|---|
| Buffer na 24 maanden | circa €0 | circa €5.700 | circa €3.500 |
| Extra afgelost na 24 maanden | circa €5.700 | €0 | circa €2.200 |
| Bestand tegen een onverwachte uitgave van €1.500 | nee | ja | ja |
| Ruimte om te starten met opbouw | pas na aflossing | ongebruikt | vanaf maand 12 |
De cijfers zijn een rekenvoorbeeld op basis van tien procent sparen, geen belofte. Wat de tabel laat zien is de kern: de middelste kolom voelt veilig maar levert niets op, de linker kolom voelt verstandig maar maakt je kwetsbaar.
De volgorde die in de praktijk standhoudt
- Breng drie maanden vaste lasten in kaart, inclusief de posten die per kwartaal of jaar komen.
- Automatiseer de buffer op de dag na je salaris. Minimaal tien procent, ook bij een laag inkomen.
- Bouw door tot ongeveer drie tot zes maanden vaste lasten aan reserve, afhankelijk van hoe zeker je inkomen is.
- Verdeel daarna de vrije ruimte tussen aflossen en opbouw, met de horizon van je plannen als weegfactor.
- Toets jaarlijks of de verdeling nog klopt bij je situatie.
De werkwijze van Strik Creemers en Partners zet die stappen in de FIT-methode, Financieel in Topconditie: inkomen, schuld, verzekeringen, woonwens en opbouw komen in één beeld te staan, zodat een keuze op één vlak zichtbaar doorwerkt op de andere. Zo maakt financiële planning jonge volwassenen de samenhang tussen keuzes zichtbaar. Dat is ook de kern van het Financieel Warenhuis, waarin hypotheekadvies, planning en verzekeringen niet als losse loketten functioneren. Waarom die samenhang meer oplevert dan een los productgesprek staat uitgewerkt in de analyse over wat een financieel plan toevoegt aan hypotheekadvies.
Zo pak je het aan:
- Bereken je tien procent: netto maandinkomen x 0,10, en zet die automatische overboeking vandaag klaar.
- Vraag je actuele restschuld op bij DUO en bewaar het overzicht, geldverstrekkers rekenen zonder bewijs met de hoogste variant.
- Buffer onder één maand vaste lasten? Stop tijdelijk met extra aflossen en vul eerst de reserve aan.
- Buffer boven zes maanden vaste lasten en geen concrete uitgave gepland? Dan is de vraag naar opbouw op langere termijn relevant.
Wat doe je met een wisselend inkomen als zzp’er of net-afgestudeerde?
Een vast contract maakt planning eenvoudig. De meeste twintigers hebben dat niet. Uitzendwerk, een jaarcontract, freelance opdrachten naast een deeltijdbaan: het inkomen schommelt, en daarmee schuift elke vaste afspraak.
Stel, een startende zzp’er in de creatieve dienstverlening factureert het ene kwartaal rond de €9.000 en het volgende nauwelijks de helft. Wie op de goede maanden zijn uitgavenpatroon baseert, komt in het dal in de problemen. De werkbare vuistregel is om te rekenen met het laagste kwartaal van de afgelopen twaalf maanden als basisinkomen, en alles daarboven te splitsen tussen belastingreservering, buffer en opbouw. Ook binnen financiële planning jonge volwassenen is die voorzichtige basis essentieel.
Voor deze groep telt ook iets wat werknemers automatisch krijgen: pensioenopbouw en inkomensbescherming bij arbeidsongeschiktheid. Dat begint niet op je veertigste. De praktische kant daarvan staat beschreven in het overzicht over zelf pensioen opbouwen als ondernemer in Noord-Brabant.
Hoe zet je in één avond de eerste stap?
De eerste stap kost geen maanden. Wel discipline in de volgorde. Financiële planning jonge volwassenen begint daarbij met inzicht in de feiten.
Begin bij feiten, niet bij goede voornemens
Open je bankomgeving en categoriseer drie maanden aan uitgaven. Niet schatten. De meeste mensen zitten er per maand tientallen euro’s naast op abonnementen alleen. Noteer daarna je studieschuld, je maandtermijn bij DUO en je huidige spaarsaldo op één A4.
Koppel elk bedrag aan een moment
Een doel zonder datum is een wens. Schrijf achter elk spaardoel een jaartal: eigen woning in 2030, verbouwing in 2029, buffer op peil eind 2026. Dat is de toekomstoriëntatie waar het Nibud-onderzoek op wijst, en het is de reden dat mensen wél volhouden.
Voor huishoudens, ondernemers en kenniswerkers in Noord-Brabant is dat A4 ook precies wat een eerste adviesgesprek bruikbaar maakt: er valt dan iets te rekenen in plaats van te schatten.
Zo pak je het aan:
- Categoriseer drie maanden uitgaven en markeer elke post die je in een jaar niet gemist hebt.
- Zet je vaste lasten en je buffer op een aparte rekening dan je dagelijkse uitgaven.
- Zet drie doelen op papier met een jaartal en een bedrag erachter.
- Plan een evaluatiemoment in je agenda over twaalf maanden, of eerder bij een baanwissel of samenwonen.
Veelgestelde vragen
Waar begin je met financiële planning als je 25 bent?
Bij overzicht, niet bij producten. Breng drie maanden uitgaven in kaart, zet je studieschuld en spaarsaldo op papier en automatiseer daarna een maandelijkse overboeking naar je buffer. Het Nibud houdt daarbij minimaal tien procent van het netto inkomen aan als richtlijn. Pas als die basis staat, is een gesprek over hypotheek, verzekeringen of opbouw zinvol.
Kun je beter je studieschuld aflossen of eerst sparen?
Eerst een buffer, daarna gespreid aflossen. Zonder reserve leidt elke onverwachte uitgave tot nieuwe, vaak duurdere schuld. Een werkbare drempel is drie tot zes maanden vaste lasten aan buffer, afhankelijk van hoe zeker je inkomen is. Daarna verdeel je de vrije ruimte tussen aflossen en opbouw op langere termijn.
Telt een studieschuld mee bij het aanvragen van een hypotheek?
Ja, ook zonder BKR-registratie. Geldverstrekkers vragen naar je studieschuld en verlagen op basis daarvan de maximale hypotheek. Vraag je actuele restschuld op bij DUO en bewaar dat overzicht, want zonder bewijs wordt vaak met de oorspronkelijke hoofdsom gerekend. Dat scheelt in de praktijk merkbaar in je leenruimte.
Is beleggen verstandig als je nog een studieschuld hebt?
Alleen als de buffer op peil is. De AFM constateerde in de studie Onbenut vermogen (2026) dat circa 800.000 huishoudens niet beleggen terwijl ze daar boven de referentiebuffer wel ruimte voor hebben, met risico op te weinig opbouw voor later. Dat zegt niets over rendement, wel over het belang van een bewuste keuze. Beoordeel per situatie of aflossen, sparen of opbouwen past bij je horizon.
Hoe helpt Strik Creemers en Partners bij financiële planning jonge volwassenen?
Via de FIT-methode, Financieel in Topconditie. Inkomen, studieschuld, verzekeringen, woonwens en vermogensopbouw worden in één beeld gezet, zodat zichtbaar wordt hoe een keuze op één vlak doorwerkt op de rest. Het kantoor is sinds 1993 actief in Eindhoven met veertien financieel specialisten en werkt vanuit het Financieel Warenhuis, waarin hypotheekadvies, planning en verzekeringen op elkaar zijn afgestemd. Meer over de werkwijze en het team staat op de eigen site.
Conclusie
Financiële planning jonge volwassenen begint met een saaie stap: weten wat er binnenkomt, wat eruit gaat en wat er openstaat. Daarna volgt de volgorde die standhoudt, buffer eerst, dan gespreid aflossen en opbouwen, met een jaarlijkse toets of de verdeling nog klopt.
De keuze tussen sparen en aflossen is dus geen wedstrijd tussen twee kampen. Het is een kwestie van timing: wie de reserve overslaat, betaalt dat later terug met duurder krediet en minder leenruimte.
Wie die afweging concreet wil maken, komt verder met financiële planning jonge volwassenen die inkomen, schuld en woonwens aan elkaar koppelt, zoals Strik Creemers en Partners dat doet voor particulieren, starters en ondernemers in Eindhoven en de rest van Noord-Brabant. Een verdiepende vervolgstap is de vraag wat je hypotheek betekent voor je vermogen op lange termijn.
Bronnen
- Movisie
- CBS — Cbs
- Nibud-rapport Werkende jongvolwassenen en hun financiële toekomst (2026) — Nibud
- AFM-studie Onbenut vermogen (2026) — Afm
- Opnieuw minder mensen met studieschuld — CBS (Centraal Bureau voor de Statistiek)
- Sparen — Nibud (Nationaal Instituut voor Budgetvoorlichting)
- Onbenut vermogen: een studie naar niet-beleggers — AFM (Autoriteit Financiële Markten)
- Rapport Werkende jongvolwassenen en hun financiële toekomst — Nibud